
Müəllif: Şəbnəm İbrahimxəlilova,Banco.az
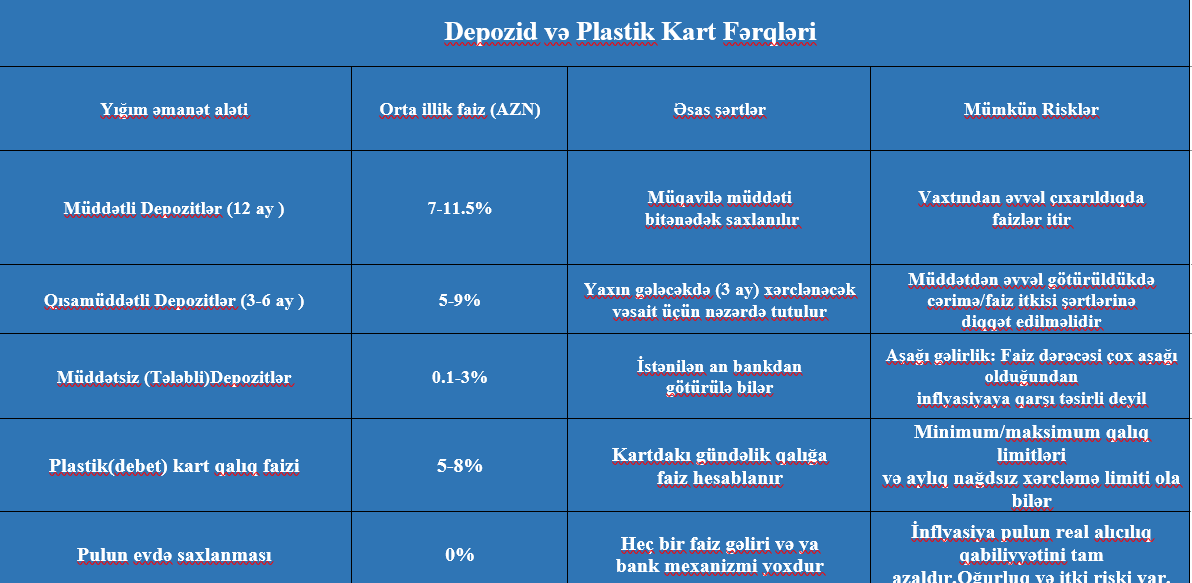
İnsanlar gəlirlərinin bir hissəsini gələcəkdə yarana biləcək ehtiyaclar üçün saxlayır, bəziləri isə yığımlarını artırmaq məqsədilə banklara yerləşdirirlər. Lakin vəsaitin saxlanılması üçün bank hesabı və ya əmanət seçərkən bir sıra iqtisadi amilləri nəzərə almaq lazımdır. Xüsusilə inflyasiya, əmanət faizləri və bankların təklif etdiyi şərtlər yığımlarla bağlı qərarlarda mühüm rol oynayır.
Bank hesabında və ya evdə saxlanılan pulun dəyərinə inflyasiya necə təsir edir? Vətəndaşlar pullarını bankda saxlayarkən hansı meyarlara diqqət yetirməlidirlər ki, yığımlarının dəyərini qoruya bilsinlər?
Bank eksperti Asif İbrahimov Banco.az-a bildirir ki, insan illərlə işləyir, qazandığı pulun bir hissəsini gələcəyi üçün saxlayır. Ancaq inflyasiya həmin pulun dəyərini tədricən azaldır.
“Bu gün müəyyən məbləğə alınan ərzağı, geyimi və digər zəruri məhsulları sabah eyni pula almaq mümkün olmaya bilər. Pul evdə saxlanıldıqda da, bank hesabında qaldıqda da inflyasiyanın təsirinə məruz qalır. Əsas məsələ vəsaitin nominal məbləğinin qorunması ilə onun real alıcılıq qabiliyyətinin qorunması arasındakı fərqi anlamaqdır. Vətəndaş bankda əmanət yerləşdirərkən ilk növbədə əmanət faizinin inflyasiyanı nə dərəcədə üstələdiyinə baxmalıdır. Məsələn, bankın ödədiyi faiz inflyasiyadan aşağıdırsa, hesabdakı pul artır, amma həmin pulla almaq mümkün olan məhsulların miqdarı azala bilər. Buna görə yalnız yüksək faiz vədinə aldanmaq düzgün deyil. Əmanətin müddəti, vaxtından əvvəl çıxarılma şərtləri, faizlərin hansı qaydada ödənilməsi, vergi və digər mümkün tutulmalar da nəzərə alınmalıdır”.
O deyir ki, digər vacib məsələ bankın etibarlılığı və əmanətin sığortalanmasıdır: “Vətəndaş müqaviləni diqqətlə oxumalı, əmanətin hansı şərtlərlə qorunduğunu və kompensasiya mexanizminin necə işlədiyini öyrənməlidir. Bütün yığımları yalnız yüksək faiz təklif edən bir banka yerləşdirmək əlavə risk yarada bilər. İnsanların illərlə topladığı vəsaitlə bağlı qərarları reklam vədlərinə deyil, dəqiq məlumatlara əsaslanmalıdır. Burada bankların və maliyyə qurumlarının üzərinə də məsuliyyət düşür. Əmanət məhsullarının şərtləri sadə və anlaşıqlı dildə izah edilməli, faiz gəlirinin real alıcılıq qabiliyyətinə təsiri barədə müştərilərə məlumat verilməlidir. Maliyyə savadlılığının aşağı olması vətəndaşların öz vəsaitləri ilə bağlı yanlış qərarlar verməsinə səbəb ola bilər. İnsan bank müqaviləsini imzalayarkən bütün riskləri anlamalıdır”.
“Ən böyük problem insanların gəlirlərinin çox vaxt gündəlik ehtiyaclara güclə çatmasıdır. Ərzaq, mənzil, kommunal xidmətlər və digər zəruri xərclər artdıqca yığım etmək imkanları məhdudlaşır. Belə şəraitdə vətəndaşdan yalnız qənaət etməyi tələb etmək kifayət deyil. Əhalinin real gəlirlərinin qorunması, inflyasiyanın cilovlanması, bank xidmətlərinə etimadın artırılması və əmanətçilərin hüquqlarının müdafiəsi də iqtisadi siyasətin əsas istiqamətləri olmalıdır. Vətəndaşlara tövsiyəm budur: pulunuzu harada saxlamağınızdan asılı olmayaraq, onun gələcəkdə nə qədər məhsul və xidmət almağa imkan verəcəyini hesablayın. Bank seçərkən faiz dərəcəsi ilə yanaşı, müqavilə şərtlərini, sığorta təminatını, likvidliyi və inflyasiyanı nəzərə alın. Çünki insanın yığımı sadəcə hesabdakı rəqəm deyil, onun gələcək ehtiyaclarını qarşılamaq üçün topladığı iqtisadi təminatdır” – ekspert əlavə edib.