Müəllif: Şəbnəm İbrahimxəlilova,Banco.az
Kartlar, mobil tətbiqlər və ani ödəniş sistemləri dünyada insanların puldan istifadə vərdişlərini dəyişir. Bir çox ölkədə alış-veriş zamanı nağd pul əvəzinə elektron ödənişlərə üstünlük verilir. Bu dəyişiklik əməliyyatları sürətləndirsə də, maliyyə təhlükəsizliyi, şəxsi məlumatların qorunması və nağd pula çıxış imkanları ilə bağlı yeni suallar yaradır.
Beynəlxalq təcrübə göstərir ki, nağdsız cəmiyyətə keçidin nəticələri yalnız ödənişlərin rahatlığı ilə məhdudlaşmır. Bu proses biznesin fəaliyyətinə, istehlakçı davranışlarına və ölkələrin maliyyə infrastrukturuna da təsir edir.
Avropada nağd pulun payı azalır, amma ona ehtiyac qalır
Avropa Mərkəzi Bankının 2024-cü ildə avrozonada istehlakçıların ödəniş vərdişləri ilə bağlı apardığı araşdırmaya əsasən, fiziki satış nöqtələrindəki əməliyyatların 52%-i nağd pulla həyata keçirilib. 2022-ci ildə bu göstərici 59%, 2019-cu ildə isə 72% olub.
Eyni araşdırmaya görə, 2024-cü ildə mağazalardakı əməliyyatların sayında kart ödənişlərinin payı 39% təşkil edib. Əməliyyatların dəyəri baxımından isə kartların payı 45%, nağd pulun payı 39% olub.
Bununla yanaşı, avrozonada sorğuda iştirak edən istehlakçıların 62%-i nağd pulla ödəniş imkanının qorunmasını vacib və ya çox vacib hesab edib. Respondentlərin 58%-i rəqəmsal ödənişlər və digər bank əməliyyatları zamanı məxfiliyinin qorunması ilə bağlı narahatlıq ifadə edib.
Bu nəticələr göstərir ki, elektron ödənişlərin yayılması nağd pula ehtiyacı tam aradan qaldırmır. İstehlakçılar sürətli və rahat ödəniş imkanlarından yararlansalar da, alternativ ödəniş üsulunun mövcudluğuna əhəmiyyət verirlər.
Nağdsız ödənişlər iqtisadiyyata nə qazandırır?
Nağdsız ödənişlərin əsas üstünlüklərindən biri maliyyə əməliyyatlarının daha sürətli və rahat həyata keçirilməsidir. İstehlakçılar bankomat axtarmadan alış-veriş edə, kommunal ödənişlərini məsafədən həyata keçirə və vəsaitlərini başqa şəxslərə köçürə bilirlər.
Biznes üçün də müəyyən üstünlüklər yaranır. Elektron əməliyyatlar maliyyə uçotunu asanlaşdırır, nağd pulun saxlanması və daşınması ilə bağlı bəzi xərcləri azalda, ödənişlərin daha sürətli emalına imkan verə bilər. Rəqəmsal ödənişlər maliyyə xidmətlərinə çıxışın genişlənməsinə də kömək edə bilər. Bank hesabı və uyğun rəqəmsal xidmətlərdən istifadə edən şəxslər bir çox əməliyyatı bank filialına getmədən həyata keçirə bilirlər.
Bununla belə, nağdsız ödənişlərin biznes üçün həmişə daha ucuz olması barədə ümumi nəticə çıxarmaq olmaz. Ödəniş terminalları, bank komissiyaları və texnoloji infrastruktur müəssisələr üçün əlavə xərclər yarada bilər. Yekun iqtisadi nəticə əməliyyatların həcmindən və tətbiq olunan tariflərdən asılıdır.
Nağdsız cəmiyyətin əsas risklərindən biri texniki asılılıqdır
Elektron ödənişlərin geniş yayıldığı cəmiyyətlərdə gündəlik alış-verişin davamlılığı rəqəmsal infrastrukturun işləməsindən asılı olur.
İnternet bağlantısının kəsilməsi, elektrik enerjisində fasilələr, bank sistemlərində texniki nasazlıqlar və ya kiberhücumlar ödənişlərin həyata keçirilməsini çətinləşdirə bilər. Belə hallarda nağd pul alternativ vasitə kimi əhəmiyyət qazanır.
Bu baxımdan İsveçin təcrübəsi diqqət çəkir. Ölkənin mərkəzi bankı — Riksbankın 12 mart 2026-cı ildə dərc etdiyi hesabatda rəqəmsal ödənişlərin geniş yayılmasının ödənişləri daha sürətli və rahat etdiyini, eyni zamanda cəmiyyəti kiberhücumlara, elektrik enerjisinin və məlumat rabitəsinin kəsilməsinə qarşı daha həssas edə bildiyini vurğulayır.
Riksbank ödəniş sistemlərinin dayanıqlılığının gücləndirilməsini, nağd pula çıxışın yaxşılaşdırılmasını və rəqəmsal xidmətlərdən istifadə edə bilməyən şəxslər üçün alternativlərin yaradılmasını vacib hesab edir.
Beləliklə, nağdsız ödənişlərin genişləndiyi ölkələrdə əsas məsələlərdən biri yalnız yeni texnologiyaların tətbiqi deyil, fövqəladə hallarda ödəniş imkanlarının qorunmasıdır. Rəqəmsal ödənişlər maliyyə fırıldaqçılığını aradan qaldırmır. Nağdsız əməliyyatların elektron qeydə alınması maliyyə hərəkətlərinin izlənməsini asanlaşdıra bilər. Lakin bu, fırıldaqçılığın tamamilə aradan qalxması demək deyil.
Rəqəmsal mühitdə saxta bank mesajları, fişinq hücumları, şəxsi məlumatların oğurlanması və insanların aldadılaraq pul köçürməsinə məcbur edilməsi kimi risklər mövcuddur.
İsveç Mərkəzi Bankının 2026-cı il hesabatında da rəqəmsal ödənişlərin inkişafı ilə yanaşı, fırıldaqçılıq və digər maliyyə cinayətləri ilə mübarizənin əhəmiyyəti vurğulanır.
Bu səbəbdən nağdsız iqtisadiyyatın təhlükəsizliyi yalnız ödəniş sistemlərinin texniki imkanlarından deyil, istifadəçilərin məlumatlılığından və maliyyə qurumlarının təhlükəsizlik tədbirlərindən də asılıdır.
Nağdsızlaşma bütün insanlar üçün eyni imkanları yaratmır
Rəqəmsal ödənişlərdən istifadə etmək üçün bank hesabı, uyğun cihaz, internet bağlantısı və müəyyən rəqəmsal bacarıqlar tələb oluna bilər. Bu imkanlara malik olmayan insanlar isə gündəlik maliyyə əməliyyatlarını həyata keçirməkdə çətinliklərlə üzləşə bilərlər.
Xüsusilə yaşlı şəxslər, rəqəmsal xidmətlərdən istifadə etməkdə çətinlik çəkənlər və bank xidmətlərinə çıxışı məhdud olan insanlar üçün alternativ ödəniş üsullarının saxlanması əhəmiyyətlidir.
İsveç Mərkəzi Bankının 2026-cı il hesabatında da ödəniş xidmətlərindən istifadə edə bilməyən şəxslərin maliyyə sistemindən kənarda qalması məsələsinə diqqət yetirilir. Qurum nağd pula çıxışın yaxşılaşdırılmasını və rəqəmsal ödənişlərdən istifadə edə bilməyənlər üçün alternativlərin yaradılmasını təklif edir.
Bu, nağdsız cəmiyyətə keçidin yalnız texnoloji deyil, həm də sosial məsələ olduğunu göstərir.
Azərbaycanda nağdsız ödənişlərin payı artır
Azərbaycanda da rəqəmsal ödənişlərin genişləndirilməsi istiqamətində tədbirlər görülür.
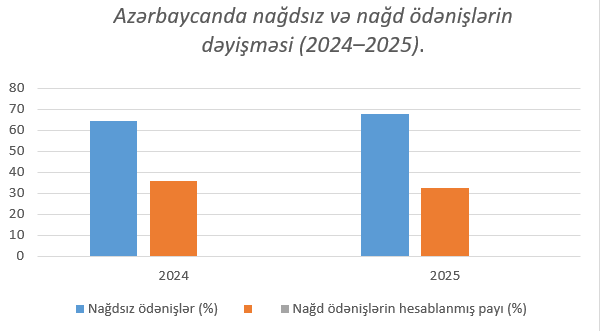
Azərbaycan Mərkəzi Bankının 12 mart 2026-cı il tarixli məlumatına görə, 2025-ci ildə ölkədaxili kart əməliyyatlarının 67,6%-i nağdsız ödənişlərdən ibarət olub. Bu göstərici əvvəlki illə müqayisədə 3,4 faiz bəndi artıb.
Ödəniş infrastrukturu da genişlənir. 2025-ci ilin noyabr ayının əvvəlinə Azərbaycanda 172 908 POS-terminal olub. Onlardan 171 050-si təmassız ödənişləri qəbul edib. Beləliklə, ölkədəki POS-terminalların böyük əksəriyyəti təmassız ödəniş imkanına malik olub.
Lakin terminalların sayının artması onların hamısının eyni dərəcədə istifadə edildiyi demək deyil. Azərbaycan Respublikasının maliyyə xidmətlərinin inkişafına dair 2026-cı ildə dərc olunmuş sənədində 2025-ci ilin üçüncü rübünün sonuna olan göstəricilər əsasında pərakəndə ticarət müəssisələrində quraşdırılmış POS-terminalların orta hesabla yalnız 50%-nin aktiv istifadə edildiyi qeyd olunur. Həmin sənəddə Azərbaycanda hər 1 000 nəfərə 17 POS-terminal düşdüyü, müqayisə üçün bu göstəricinin Qazaxıstanda 68, Türkiyədə 54, Gürcüstanda isə 32 olduğu bildirilir.
Nağdsız cəmiyyətin uğuru nə ilə ölçülməlidir?
Beynəlxalq təcrübə göstərir ki, elektron ödənişlərin geniş yayılması əməliyyatları sürətləndirə, biznesin maliyyə uçotunu asanlaşdıra və rəqəmsal xidmətlərə çıxışı genişləndirə bilər. Bununla yanaşı, texniki fasilələr, kiberfırıldaqçılıq, şəxsi məlumatların qorunması və rəqəmsal xidmətlərdən istifadə edə bilməyən insanların vəziyyəti diqqətdə saxlanılmalıdır.
İsveç və avrozonanın təcrübəsi göstərir ki, nağdsız ödənişlər artsa da, nağd pula çıxışın qorunması məsələsi aktuallığını saxlayır.
Bu baxımdan nağdsız cəmiyyətə keçidin uğuru yalnız elektron ödənişlərin payının artması ilə deyil, ödənişlərin təhlükəsizliyi, əlçatanlığı və fövqəladə hallarda davamlılığı ilə də qiymətləndirilməlidir.